مالیات بر ارزش افزوده | راهنمای تکالیف سکوهای نمایش خانگی
بررسی ضوابط اجرای تبصره 1 ماده 17 قانون مالیات بر ارزش افزوده برای سکوهای نمایش خانگی از پاییز 1404، شامل کسر 8 درصد علیالحساب از درگاههای پرداخت، واریز فروشهای غیردرگاهی تا پایان روز بعد در کارپوشه سامانه مودیان و نحوه منظور شدن بستانکاری مالیاتی.
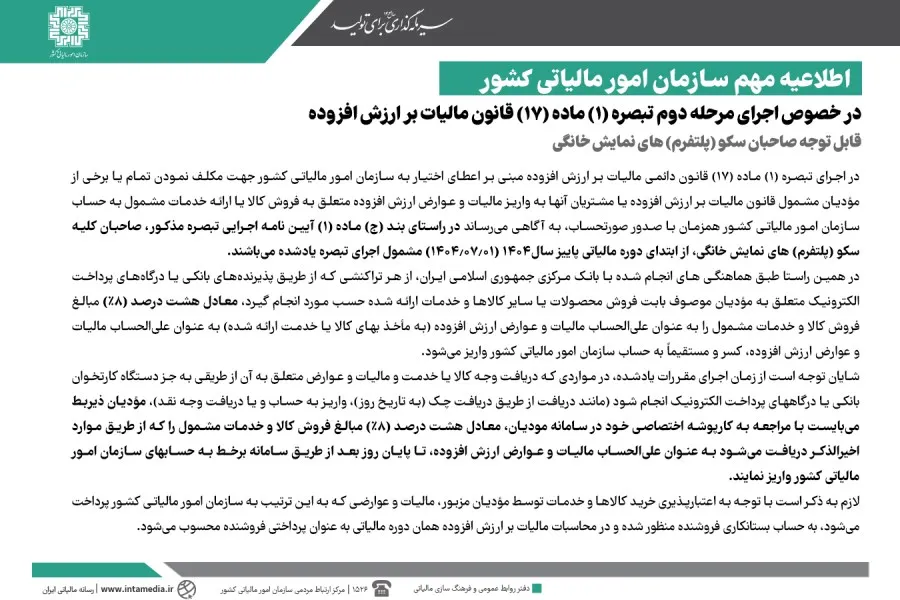
اجرای مرحله دوم تبصره 1 ماده 17 مالیات بر ارزش افزوده برای سکوهای نمایش خانگی
مقررات مالیات بر ارزش افزوده صاحبان سکوهای نمایش خانگی را مکلف به کسر و واریز علیالحساب هشت درصد از مبالغ فروش نموده است. این تکالیف از تاریخ اول مهر سال هزار و چهارصد و چهار اجرایی شده و شامل درگاههای پرداخت، دستگاههای کارتخوان و روشهای غیرالکترونیکی تسویه حساب میگردد.
چکیده تکالیف در یک نگاه:
- مشمولیت کلیه سکوهای نمایش خانگی از تاریخ اول مهر سال هزار و چهارصد و چهار.
- کسر مستقیم هشت درصد علیالحساب از طریق درگاهها و کارتخوانهای بانکی.
- الزام به واریز دستی علیالحساب خریدهای غیردرگاهی تا پایان روز بعد.
- منظور شدن مبالغ پرداختی به عنوان بستانکاری دوره مالیاتی مودی.
مبنای قانونی کسر علیالحساب مالیات بر ارزش افزوده
سازمان امور مالیاتی کشور بر اساس تبصره 1 ماده 17 قانون دائمی مالیات بر ارزش افزوده اقدام به صدور این اطلاعیه نموده است. این ماده قانونی به سازمان امور مالیاتی اجازه میدهد برخی مودیان یا مشتریان آنها را مکلف به واریز همزمان مالیات کند.
اجرای این مقررات در راستای بند ج ماده 1 آییننامه اجرایی تبصره یادشده صورت میگیرد. بر این اساس کلیه فعالان حوزه ارائه خدمات و فروش کالا در این بخش مشمول ضوابط جدید پرداخت میگردند.
زمان آغاز اجرای این مرحله، دوره مالیاتی پاییز سال هزار و چهارصد و چهار تعیین شده است. کلیه فعالان اقتصادی مربوطه از تاریخ اول مهر سال هزار و چهارصد و چهار ملزم به رعایت این فرایند هستند.
| روش دریافت وجه | نرخ علیالحساب | مهلت و نحوه واریز |
|---|---|---|
| درگاه پرداخت الکترونیک و کارتخوان | هشت درصد مبالغ فروش | کسر و واریز مستقیم و آنی |
| چک روز، واریز به حساب و وجه نقد | هشت درصد مبالغ فروش | تا پایان روز بعد از طریق کارپوشه |
سازوکار کسر مالیات از درگاههای پرداخت و کارتخوانها
طبق هماهنگیهای صورتگرفته با بانک مرکزی جمهوری اسلامی ایران سیستم تسویه بانکی تغییر یافته است. بر این اساس عملیات کسر مالیات به صورت خودکار بر روی تراکنشها اعمال میشود.
از هر تراکنش انجامشده روی ابزارهای پرداخت متعلق به این مودیان معادل هشت درصد کسر میگردد. ماخذ این محاسبات بهای کالا یا خدمت ارائه شده در صورتحساب است.
مبالغ کسرشده به عنوان پرداخت علیالحساب محاسبه شده و مستقیماً به حساب سازمان امور مالیاتی کشور واریز میگردد. این فرایند نیاز به مداخله دستی مودی در تراکنشهای درگاهی ندارد.
- ارتباط مستقیم با سیستمهای بانک مرکزی.
- محاسبه بر مبنای بهای کالا و خدمت.
- کسر نرخ هشت درصد از هر تراکنش خرید.
- انتقال مستقیم به حسابهای سازمان مالیاتی.
تکالیف قانونی در صورت دریافت غیرالکترونیکی مبالغ فروش
در مواردی که دریافت وجه از طریقی غیر از دستگاه کارتخوان یا درگاه پرداخت انجام شود ضوابط متفاوتی حاکم است. این موارد شامل دریافت وجه نقد، واریز به حساب و چک به تاریخ روز میشود.
مودیان مکلف هستند با مراجعه به کارپوشه اختصاصی خود در سامانه مودیان اقدام نمایند. آنها باید درصد تعیینشده از مبالغ فروش کالا و خدمات مشمول را محاسبه کنند.
مهلت پرداخت این مبالغ تا پایان روز بعد از دریافت وجه تعیین شده است. واریز باید حتماً از طریق سامانه برخط و به حسابهای سازمان امور مالیاتی انجام پذیرد.
نکته مهم: تسویه از طریق دریافت چک روز، واریز مستقیم به حساب یا دریافت نقد، مشمول کسر خودکار نبوده و ثبت دستی و واریز آن تا پایان روز بعد در کارپوشه سامانه مودیان الزامی است.
نحوه محاسبه بستانکاری و اعتبار مالیاتی فروشندگان
با توجه به اعتبارپذیری خرید کالاها و خدمات، مبالغ پرداختی از بین نمیرود. این وجوه در حسابهای مالیاتی مودی به عنوان پیشپرداخت ثبت میگردد.
مالیات و عوارضی که از این طریق پرداخت میشود به حساب بستانکاری فروشنده منظور میگردد. این امر مانع از پرداخت دوباره مالیات بر ارزش افزوده در پایان دوره میشود.
این پرداختیها در محاسبات مربوط به همان دوره مالیاتی لحاظ میگردد. سازمان مالیاتی مبالغ کسرشده را به عنوان پرداختی قطعی دوره جاری فروشنده محسوب میکند.
مثال کاربردی: اگر یک سکوی نمایش خانگی در پاییز سال هزار و چهارصد و چهار خدماتی به ارزش یک میلیون تومان را از طریق درگاه بانکی بفروشد، مبلغ هشتاد هزار تومان (هشت درصد) به صورت خودکار کسر و به حساب سازمان امور مالیاتی واریز شده و عیناً به عنوان بستانکاری دوره پاییز در کارپوشه فروشنده ثبت میشود.
نحوه ثبت و اقدام در سامانه مودیان
مدیریت کامل این پرداختیها از طریق سامانه برخط سازمان امور مالیاتی انجام میشود. کلیه صاحبان سکوها باید به صورت مداوم کارپوشه خود را بررسی نمایند.
ثبت دقیق صورتحسابها جهت تطبیق مبالغ کسرشده خودکار با مبالغ درگاهی ضروری است. هرگونه مغایرت باید بر اساس اسناد فروش تسویه شده بررسی گردد.
رعایت زمانبندی اعلامشده برای واریزهای غیردرگاهی جهت جلوگیری از مشکلات محاسباتی الزامی است. عدم واریز تا پایان روز بعد موجب عدم ثبت بستانکاری به موقع میشود.
- ورود به کارپوشه اختصاصی در سامانه مودیان.
- بررسی تراکنشهای انجامشده از طریق درگاهها.
- محاسبه هشت درصد فروشهای غیردرگاهی.
- واریز آنلاین مبالغ تا پایان روز بعد.
پرسشهای متداول
نرخ کسر علیالحساب مالیات بر ارزش افزوده در درگاههای پرداخت چقدر است؟
معادل هشت درصد از مبالغ فروش کالا و خدمات مشمول، به عنوان علیالحساب کسر و مستقیماً به حساب سازمان امور مالیاتی کشور واریز میشود.
مهلت واریز مالیات برای فروشهای غیردرگاهی تا چه زمانی است؟
مودیان باید مبالغ مربوط به واریز به حساب، چک روز یا وجه نقد را تا پایان روز بعد از طریق کارپوشه سامانه مودیان واریز نمایند.
آیا مبالغ کسرشده از فروشنده به عنوان هزینه نهایی تلقی میشود؟
خیر، وجوه پرداختی به عنوان حساب بستانکاری فروشنده منظور شده و در محاسبات همان دوره مالیاتی به عنوان پرداختی محسوب میگردد.
جمعبندی و نتیجهگیری
اجرای مرحله دوم تبصره 1 ماده 17 برای صاحبان سکوهای نمایش خانگی از پاییز سال هزار و چهارصد و چهار الزامی است. بر اساس این دستورالعمل، هشت درصد از فروشهای درگاهی به صورت خودکار کسر شده و مبالغ غیردرگاهی نیز باید تا پایان روز بعد از طریق کارپوشه تسویه شوند. این مبالغ تماماً به عنوان بستانکاری دوره جاری مودی محاسبه خواهند شد. جهت تکمیلی اطلاعات و مدیریت کارپوشه، بررسی دقیق سامانه امور مالیاتی پیشنهاد میشود. لازم به ذکر است این مطلب صرفاً جنبه اطلاعرسانی داشته و مرجع نهایی، متن قانون و مقررات سازمان امور مالیاتی کشور است.